以太坊和比特币存在紧密且多层次的关联,二者共享区块链底层理念,行情长期保持高度联动,共同占据加密市场核心市值席位,但底层定位、价值逻辑存在本质区分,属于行业互补的两大底层基础设施,并非简单的竞争或者从属关系。
比特币诞生于2009年,首次验证去中心化区块链可以实现无第三方的价值传输,搭建起整个加密赛道的共识基础,而以太坊2015年问世,是在比特币区块链思想之上完成功能拓展。比特币网络仅支持基础转账,不具备智能合约能力,定位偏向数字黄金,主打价值储存;以太坊引入图灵完备的智能合约,打造可编程区块链,承载DeFi、NFT、Layer2等海量应用。二者都坚持去中心化、代码自治的核心原则,市场还诞生了包装比特币WBTC,将比特币资产引入以太坊DeFi生态流通,实现两条公链资产互通,成为二者生态层面直接关联的典型案例。
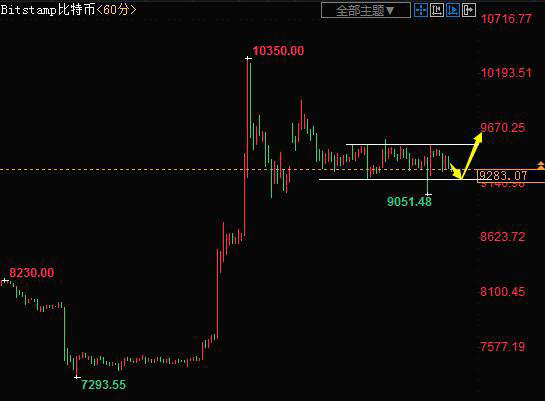
资金与行情层面的联动,是普通币圈参与者感知最直观的关联特征。比特币与以太坊合计长期占据加密市场六成以上总市值,绝大多数机构与散户会将两者划入同一风险资产类别。宏观流动性变化、全球监管政策、市场恐慌情绪会同时作用在两种资产上,长期价格相关系数维持高位。市场形成固定运行规律,比特币作为行情风向标,牛市初期增量资金优先布局比特币,市场信心建立后资金轮动买入以太坊;熊市资金集体撤离时,以太坊波动率更高,涨跌幅度通常大于比特币。各大交易平台普遍开通ETH/BTC交易对,大量交易者通过该交易对进行仓位轮动,进一步加深两者价格相互影响的关系。
在资产叙事与资金配置维度,二者形成互补搭配的格局,这也是机构资金同时布局两类资产的重要原因。比特币依靠2100万枚总量上限,稀缺叙事稳定,偏向抗通胀的储备型资产;以太坊没有固定代币总量上限,价值依托链上应用活跃度、质押收益、手续费销毁机制支撑,偏向成长型基础设施资产。牛市风险偏好上升阶段,资金倾向增持以太坊博取更高收益;市场遭遇黑天鹅、风险偏好下降时,资金往往回流比特币避险。不过这种联动并非永久固化,每当以太坊迎来重大技术升级、生态迎来爆发周期,会阶段性走出独立行情,出现短期行情分化。
需要客观区分关联与等同,很多新手容易误认为以太坊是比特币的分叉币种,事实并非如此,两条公链是相互独立开发、独立运行的区块链网络,拥有各自独立的节点、出块规则、社区治理体系。行情联动属于市场资金行为带来的表象,底层技术、经济模型、发展目标相互独立。长期来看,随着以太坊生态持续扩张,应用价值不断夯实,阶段性脱钩的现象会更加频繁,但短期之内,比特币的市场风向作用依旧会持续影响以太坊价格走势。